
Debito nei paesi sviluppati: non un allarme, ma il nuovo sfondo
Data pubblicazione: 19 agosto 2025
Autore:
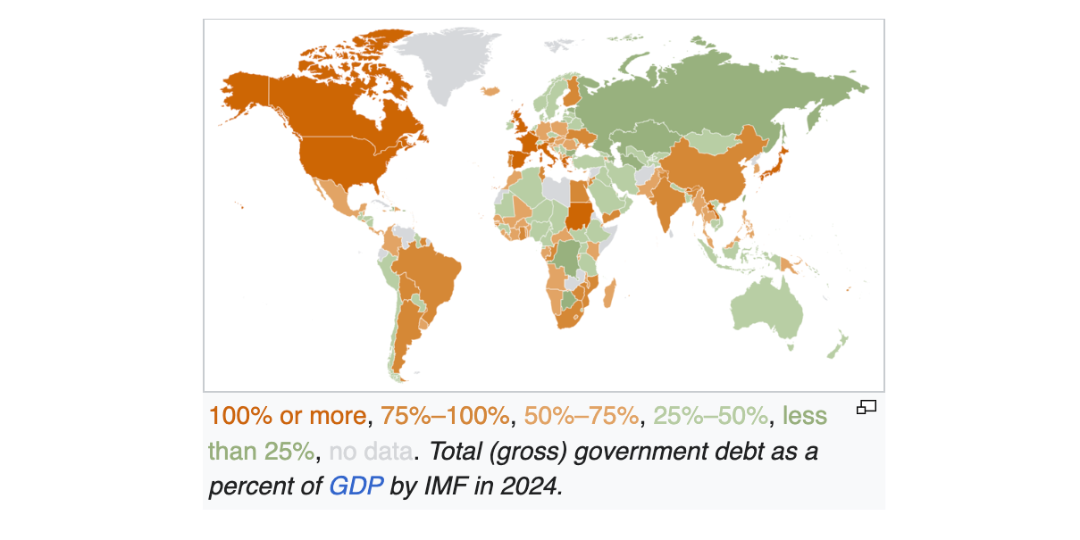
Negli ultimi anni il debito pubblico è tornato al centro della conversazione. Non è un tema nuovo, ma è cambiato il contesto. Invecchiamento della popolazione, transizione energetica, riarmo, catene di fornitura meno globali, tassi che non sono più a zero. In questo quadro i deficit non sono un incidente ciclico. Sono più strutturali di quanto vorremmo. Vale negli Stati Uniti, vale in Europa, nel Regno Unito, in Giappone. Vale, insomma, per il mondo sviluppato.
C’è un’idea che ricorre quando si parla di debito: “tanto ce lo dobbiamo tra di noi”. Suona rassicurante, perché se il debito è nella tua valuta e molto è in mani domestiche sembra meno pericoloso. Ma “tra di noi” non vuol dire “a costo zero”. È un’attività per chi lo detiene e un onere per i contribuenti. E non tutti hanno la stessa fetta: fondi pensione, assicurazioni, banche, famiglie, investitori esteri, banche centrali. Chi paga non coincide con chi incassa.
Negli Stati Uniti il Tesoro emette nella valuta di riserva dominante, con mercati profondi e domanda strutturale. Questo alza la soglia di crisi, ma il conto arriva comunque tramite inflazione un po’ più alta, costo medio del debito mantenuto sotto la crescita nominale e regole che incentivano a tenere Treasury. È repressione finanziaria diluita nel tempo: spesso funziona, ma non è indolore. In Europa il quadro è diverso. Gli Stati si indebitano in una moneta comune che non controllano. La BCE è unica, i bilanci sono nazionali. Quando la fiducia scricchiola riemergono spread e rischio di frammentazione. La BCE può intervenire, ma con condizioni e compromessi. Anche qui il costo passa da erosione reale del debito, compressione dei rendimenti reali e, a tratti, stretta fiscale che pesa sulla crescita. Le medie dicono poco: contano dispersione tra Paesi e traiettoria del costo degli interessi.
Veniamo al contesto più ampio. Dal 1990 in poi il mondo ha goduto di un lungo periodo di disinflazione, globalizzazione e tassi in calo. Con i rendimenti in discesa, il servizio del debito è stato gestibile anche con rapporti debito/PIL in salita. Oggi questa facilitazione non c’è più. La demografia non aiuta i conti pubblici. Molte spese, come difesa o energia, non sono facilmente comprimibili. Le catene globali sono meno efficienti di un tempo. E il livello dei tassi non è più quello che permetteva di rifinanziare tutto a un costo marginale. È un cambio di regime lento, ma con effetti reali. Più volatilità sui rendimenti, un premio a termine che può tornare a farsi vedere, bilanci pubblici più sensibili a shock sulla crescita e margini di manovra della politica monetaria meno ampi in quanto la finanza pubblica assorbe una fetta crescente del reddito nazionale. È quello che molti chiamano dominanza fiscale (dall’inglese fiscal dominance), cioè quando i conti pubblici condizionano più dei tassi di politica monetaria. Non vuol dire che “finisce male domani” ma che il debito smette di essere un rumore di fondo e diventa una variabile da considerare nelle scelte d’investimento.
Un punto spesso trascurato è la stabilità del mercato dei titoli di Stato. I collassi nei mercati emergenti sono paragoni frequenti, ma le economie avanzate partono da premesse diverse: base fiscale ampia, mercati finanziari profondi, debito per lo più nella propria moneta, reti di sicurezza istituzionali, domanda strutturale di attività sicure. Non è immunità, è una diversa dinamica. I problemi raramente esplodono all’improvviso: di solito evolvono gradualmente e durano a lungo. Di tanto in tanto arriva un incidente che ricorda quanto sia fragile la fiducia. Nel 2022 i titoli di Stato britannici sono stati un caso da manuale: un piano di tagli fiscali non coperti fece impennare i rendimenti, molti fondi pensione furono costretti a vendere in fretta e la Banca d’Inghilterra intervenne per stabilizzare il mercato. In casi così l’autorità monetaria può stabilizzare, ma al prezzo di spostare parte del costo sull’inflazione o sul bilancio pubblico. È una dialettica che potrebbe accompagnare a lungo le economie mature.
E per un investitore, che cosa cambia, in pratica?
Iniziamo dalla duration (la sensibilità di un’obbligazione ai movimenti dei tassi). In questa fase ha probabilmente più senso restare sulle scadenze brevi, che offrono rendimenti competitivi e soprattutto flessibilità. Si incassa e si reinveste se i tassi restano come sono. Se l’inflazione sorprende, il danno è contenuto. Meglio quindi una struttura a scalini concentrata entro uno-tre anni, con spazio solo marginale oltre, come assicurazione in caso di disinflazione profonda o recessione. (Sulla qualità del credito è meglio essere prudenti.) L’idea è semplice: opzionalità adesso e rischio duration sotto controllo.
L’inflazione resta un rischio da tenere in considerazione. Se i conti pubblici restano sotto pressione, è razionale aspettarsi periodi in cui il potere d’acquisto erode silenziosamente il valore del debito. Avere una quota di strumenti indicizzati e qualche “ancora reale” (oro, titoli legati alle materie prime e, solo dove coerente con la propria tolleranza al rischio, bitcoin) aiuta a non puntare tutto sulla precisione delle banche centrali. Bisogna però accettare che i regimi cambiano e che la protezione perfetta non esiste.
Le azioni restano partecipazioni in attività reali. In contesti di dominanza fiscale non tutte le imprese soffrono allo stesso modo. Chi ha pricing power, bassa intensità di capitale e struttura finanziaria sana spesso difende i margini meglio di quanto si creda.
La liquidità ha ritrovato un ruolo dopo anni di rendimenti zero. Non è una strategia, ma un’opzione. Consente di non vendere il resto nel momento sbagliato e di comprare quando tutti sono in preda al panico. Se la si utilizza per rimandare decisioni all’infinito, però, diventa un alibi.
Il debito sovrano dei paesi sviluppati, quindi, non rappresenta un’emergenza immediata, ma non è nemmeno un dettaglio che possiamo ignorare. È una variabile che peserà per anni sulle regole del gioco. Gli investitori che ottengono risultati solidi nel tempo non sono quelli che prevedono ogni correzione (impossibile), ma quelli che mantengono un processo capace di attraversare regimi diversi senza cambiare idea a ogni titolo di giornale. Disciplina, metodo, consapevolezza dei propri limiti. Sono le basi per preservare i risultati nel tempo e prendere decisioni coerenti anche nelle fasi di mercato più complesse.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Benedetto Croce 18
00142, Roma
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Gianluca Loffredo e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
