
Debito, oro e bitcoin
Data pubblicazione: 14 luglio 2025
Autore:
C’è un paradosso curioso nei mercati finanziari. Più le dinamiche macro sembrano complicate, più la narrazione si fa semplice. Si cercano risposte nette a domande complesse, come se bastasse trovare “la giusta asset class” o “il momento buono per entrare”. Ma spesso quello che davvero serve è tornare alle domande fondamentali. Dove sta andando il denaro? Quali incentivi guidano chi lo gestisce? E cosa ci dice tutto questo su come proteggere (o far crescere) il nostro patrimonio?
Il recente pacchetto fiscale approvato negli Stati Uniti, soprannominato “One Big Beautiful Bill”, offre una buona occasione per riflettere su questi temi. Non tanto per giudicare la politica economica americana, quanto per capire cosa ci racconta sulle tendenze di fondo, caratterizzate da deficit pubblici elevati, crescita nominale sostenuta, e un ambiente in cui il concetto di “valore reale” richiede qualche aggiustamento.
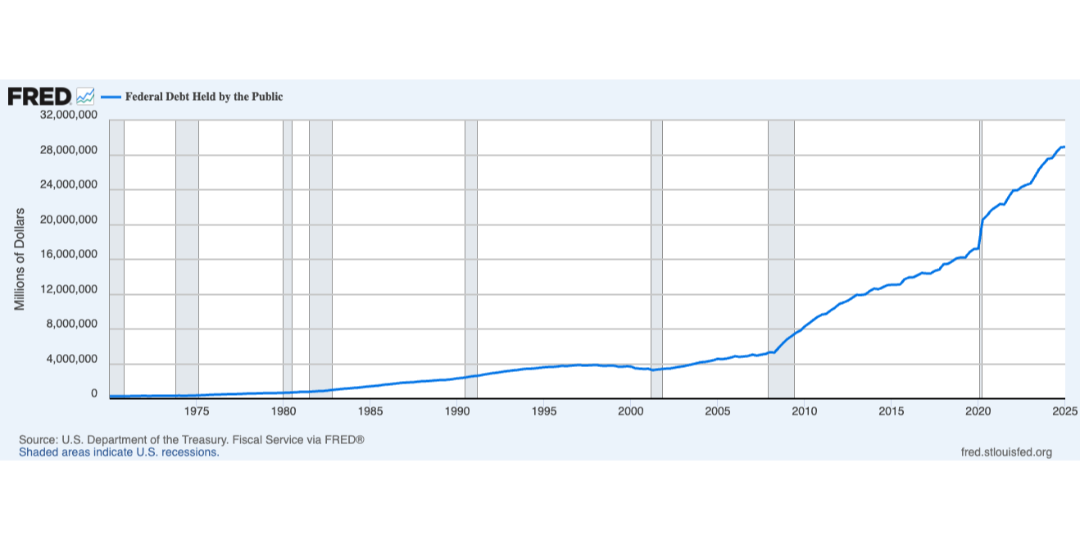
Il nuovo pacchetto estende molte delle misure varate nella prima presidenza Trump. Sono presenti tagli fiscali, maggiori spese per la difesa, riduzione di social benefits, riduzione di incentivi per le energie rinnovabili. Il risultato netto, al netto delle stime più prudenti, è un aumento del debito tra i 2.750 e i 4.000 miliardi di dollari nei prossimi dieci anni.
Ora, il punto non è che il debito pubblico aumenti (si sapeva) ma che nessuno sembra volerlo ridurre realmente. Fino a poco tempo fa, almeno a parole, c’era l’idea che prima o poi si sarebbe tornati a una gestione più prudente del bilancio. Ora invece l’unico dibattito è su come spendere di più.
In questo contesto, guardare al rapporto debito/PIL può essere fuorviante. La vera dinamica si gioca sul piano nominale. Se lo Stato spende molto e finanzia quella spesa in parte con nuova moneta (direttamente o indirettamente), può far crescere il PIL nominale abbastanza da mantenere stabile, o persino far scendere, il rapporto debito/PIL. Ma a che prezzo?
È una dinamica già osservata in alcuni mercati emergenti, dove deficit pubblici elevati e inflazione fuori controllo hanno spinto il PIL nominale verso l’alto, dando l’illusione di una stabilità nel rapporto debito/PIL. In realtà, il valore reale del risparmio si stava erodendo.
È uno scenario estremo, certo. Ma aiuta a capire il possibile percorso (ed il rischio) anche per le economie più solide. Se le banche centrali faticano a ridurre i bilanci e i governi continuano ad aumentare la spesa, l’ambiente di fondo sarà caratterizzato da un’abbondanza di liquidità, crescita nominale e pressione su valute e tassi reali.
Oro in fase di consolidamento dopo la salita
Da anni l’oro è una componente stabile nei portafogli più conservativi, ma negli ultimi mesi ha dato segnali contrastanti. Dopo una corsa importante, sta vivendo una fase di consolidamento. Non una correzione vera e propria, ma un andamento laterale, che suggerisce un certo esaurimento del momentum. È un comportamento normale dopo una salita rapida, e non cambia la view di lungo periodo. Ma è bene ricordare che l’oro non sale sempre. Anche gli asset difensivi, quando vengono rincorsi troppo, possono diventare temporaneamente vulnerabili.
E il bitcoin?
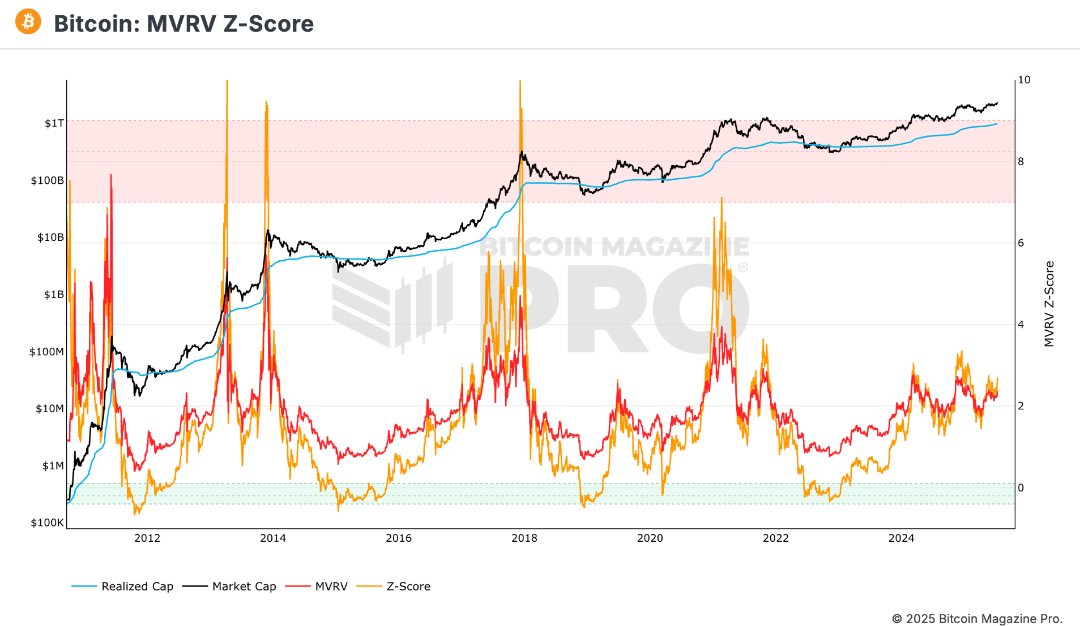
Diverso il discorso per bitcoin. A differenza dell’oro, è un asset che ancora divide molto. Ma proprio per questo può offrire opportunità interessanti. I dati on-chain mostrano un mercato in salute, senza eccessi speculativi. E il rapporto tra capitalizzazione di mercato e valore realizzato (MVRV), uno dei migliori indicatori storici di valutazione, è ancora su livelli moderati. Non è una garanzia, ma statisticamente, comprare bitcoin a questi livelli ha prodotto buoni ritorni nel medio periodo.
Naturalmente, non si tratta di scegliere tra oro e bitcoin. Sono strumenti diversi, con rischi e comportamenti molto differenti. Ma in un contesto dove i governi sembrano voler mantenere elevati livelli di deficit, entrambe le asset class possono avere un ruolo come alternative a un sistema finanziario che si basa sempre più sulla fiducia nella stabilità nominale.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Benedetto Croce 18
00142, Roma
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Gianluca Loffredo e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
